
|
核心建议:有真实经营需求的个体工商户和小微经营者,信用卡交易为主选0.60%标准费率最稳妥,小额扫码为主选0.38%扫码费率,储蓄卡大额为主选0.50%封顶20元。低于0.55%的信用卡费率看似便宜,后期几乎必然涨价。特别提醒:POS机仅限真实经营收单,虚构交易套现信用卡涉嫌非法经营罪。 |
一、先划清合规边界
讨论费率选择之前,必须先明确一个前提:POS机的合法用途是真实经营收单。如果你没有实际经营场景,只是想用POS机刷自己的信用卡套现周转,这不在本文讨论范围内,而且存在明确的法律风险。
|
风险类型 |
具体后果 |
|
刑事风险 |
根据最高法、最高检司法解释,使用POS机以虚构交易方式向信用卡持卡人直接支付现金,非法经营数额100万元以上即构成非法经营罪,500万元以上属"情节特别严重",可处五年以上有期徒刑。 |
|
征信风险 |
银行监测到非真实交易后,可采取降额、止付、冻结等措施,相关记录影响个人征信。 |
|
资金风险 |
二清机或违规代理商可能截留资金,出问题后维权困难。 |
本文以下内容,均针对有真实经营背景、需要合规收单的小微商户。
二、三种费率结构与选择逻辑
正规POS机的费率不是单一数字,而是按交易类型分三档。你的选择取决于日常经营中哪种交易占比最高:
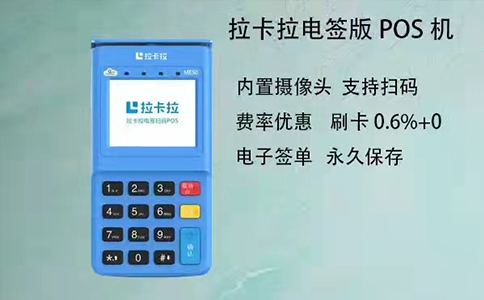
• 信用卡刷卡0.60%:行业标准费率,刷1万元手续费60元。这是最主流的费率档位,资金分配为发卡行约42元、银联约6元、支付公司约12元。适合以顾客信用卡刷卡为主的商户。
• 扫码0.38%:微信、支付宝、银联二维码扫码交易,刷1万元手续费38元。成本更低,但通常有单笔或单日限额(常见单笔1000至5000元)。适合小额多笔的零售、餐饮场景。
• 储蓄卡0.50%封顶20元:顾客刷储蓄卡时执行此费率,单笔超过4000元后手续费不再增加。适合有大额储蓄卡交易的场景。
三、年用卡成本测算
下面按不同年经营流水,对比三种费率选择下的年手续费成本(未计入60至70元/年的流量费):
从测算可以看出几个规律:
1. 流水越小,费率差异绝对值越小。年流水10万时,0.60%和0.55%一年只差50元,不值得为此换一台可能涨价的机器。
2. 流水越大,费率每差0.05个百分点,年成本差得越多。年流水200万时,0.60%和0.55%一年差1000元,这时才值得去争取更低档位。
3. 扫码为主能显著降低成本。但前提是你的顾客确实愿意用扫码付款,且商户能接受单笔限额。
四、为什么不要贪低费率
很多业务员以"信用卡0.50%甚至0.38%"为噱头吸引开户,但低于行业成本线的费率必然通过其他方式补回来:
• 后期涨价。前期给你0.50%甚至更低,3至6个月后悄悄调到0.65%以上,你换机器反而麻烦。
• 跳码。把你的信用卡交易上送为优惠类或公益类商户,银行少赚钱,长期可能影响信用卡额度。
• 隐形费用。名义上免押金、免流量费,实际扣收秒到费、保险费、会员费等。
|
判断标准:信用卡费率长期稳定在0.55%至0.63%之间是合理区间。如果业务员承诺信用卡0.38%或0.50%以下,直接问他"这个费率能维持多久",并要求写进聊天记录。 |
五、合规用卡行为清单
• 办理时使用本人真实经营资料,不虚构经营场景。
• 每笔交易对应真实商品或服务,不拆单、不套码、不刷自己的卡。
• 定期在官方APP后台核对交易明细和到账记录。
• 收到银行"交易异常"提醒时,立即停止可疑交易并联系发卡行说明情况。
• 不在非官方渠道(微信群、电商平台、陌生电话)购买POS机。
六、常见疑问
问:个人没有营业执照能办合规POS机吗?
答:严格来说,POS机收单需要真实经营背景。目前部分支付机构支持个体工商户甚至小微经营者办理,但前提是你确实有收款需求。如果纯粹为了刷信用卡,不合规也不安全。
问:年流水多大才值得去谈更低费率?
答:年流水50万以下,费率0.05个百分点的差异一年只有250元左右,不如把精力放在经营上。年流水超过100万后,再考虑通过正规渠道争取优惠档位。
问:扫码0.38%和刷卡0.60%能同时存在吗?
答:可以。正规POS机同一台机器同时支持刷卡和扫码,费率自动按交易类型执行,不需要分开办两台机器。
本文费率数据基于行业通行标准,实际费率以办理时合同和后台设置为准。POS机仅限真实经营收单,请勿用于信用卡套现等违规用途。

 首页
 购买指南
 微信咨询
 拨打电话